


Bandol, Pôle Plaisance
Le courtier des plaisanciers, ancré à Bandol.
Assurance bateau à moteur, voilier, yacht, scooter des mers. Devis en moins de cinq minutes, attestation immédiate pour la capitainerie, accompagnement humain pour la durée de votre programme, au cabinet, par téléphone ou directement à bord.
Demander un devis → Changer d’assurance →Votre devis, en cinq minutes.
Tarification immédiate par téléphone, attestation pour la capitainerie dans la foulée. Ou prenez rendez-vous, par téléphone, au cabinet ou à bord.
M’appeler maintenant → Demander par email →Calculez votre tarif April Marine en quelques clics, depuis cette page. Le devis est conservé, je le reprends avec vous pour choisir la bonne formule (Littoral, Horizon ou Horizon Premium), vérifier les garanties optionnelles et caler le programme de navigation déclaré.
Homme libre, toujours tu chériras la mer ! La mer est ton miroir ; tu contemples ton âme dans le déroulement infini de sa lame.Charles Baudelaire, L’Homme et la mer, Les Fleurs du Mal
Pour qui, Quelle assurance plaisance
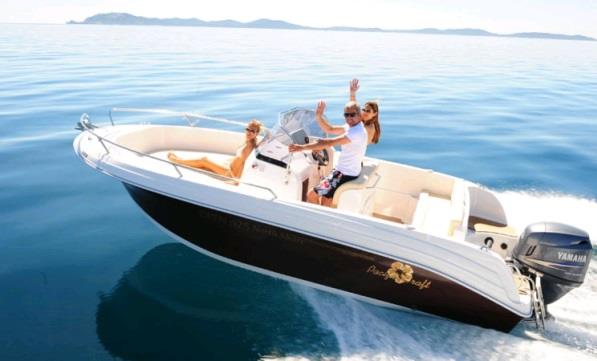
Quel plaisancier êtes-vous ?
Une assurance adaptée à votre bateau, à votre programme et à votre territoire. Du semi-rigide au yacht, du voilier hauturier au scooter des mers, nous comparons et bâtissons votre couverture sur mesure.
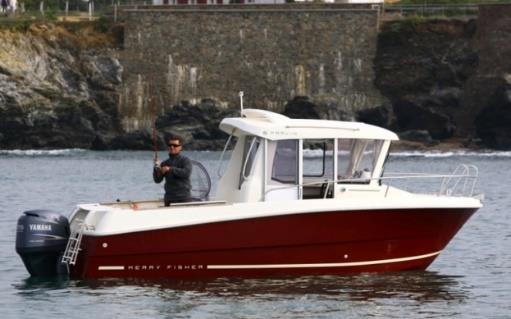 Matériel pêche couvert
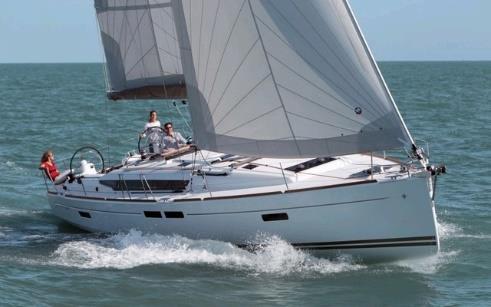
 Tous risques 100-150 €/an
 Risques spéciaux
Les atouts de votre contrat
Cinq atouts qui font la différence.
Ces garanties et services sont rarement réunis dans un seul contrat, c’est précisément ce qui distingue notre offre de l’assurance bateau « standard » du marché.
Avarie moteur transmissible
Couverture moteur, circuit électrique, refroidissement, injection. Et surtout, la garantie reste valable un certain temps pour le nouvel acquéreur lorsque vous revendez votre bateau. Un atout différenciant à la revente.
Panne d’essence ? Panne de batterie ? Clés à l’eau ?
L’urgence vitale, c’est la SNSM. Mais les pannes du quotidien ne sont pas une urgence, c’est l’Assistance Premium qui prend le relais. Frais de dépannage et de remorquage couverts, jusqu’à deux heures de main d’œuvre, par un réseau de prestataires partout en France. Statistique éclairante : un bateau de plaisance sert en moyenne 30 heures par an, c’est précisément cette faible utilisation qui crée les pannes au démarrage.
Vol moteur à port, sans franchise spécifique
Beaucoup de contrats du marché appliquent une franchise vol qui peut atteindre 30 % de la valeur du bateau, rendant la garantie quasi-inopérante. Notre partenaire APRIL Marine ne pratique pas cette franchise spécifique. Une lecture comparée à demander pour tout contrat actuel.
Bonus franchise dégressif
Votre franchise dommage diminue de 25 % par année sans sinistre, et tombe à 0 € après quatre années sans sinistre. Mieux : ce bonus est conservé en cas de changement de bateau dans la même année. Un atout fidélisation rare sur le marché.
L’application offerte avec votre contrat
Marées, météo marine sur votre lieu de plaisance, cartes marines détaillées avec mises à jour quasi-quotidiennes (l’équivalent d’un abonnement Navionics, valeur d’environ 100 € à l’achat), contact direct des secours, attestation téléchargeable, déclaration de sinistre photos comprises. Inclus gratuitement dans tous les contrats, y compris la simple responsabilité civile.
Bateau atypique
Vous avez un bateau difficile à assurer ? Nous avons sûrement la solution.
Voilier de course tout carbone, pointu provençal restauré, pinasse refaite à neuf avec coque résinée, ancien voilier de plus de cinquante ans, motorisation hors gabarit ? Beaucoup d’assureurs ferment le dossier sans même l’étudier. Pour notre partenaire APRIL Marine, ces bateaux relèvent du service Risques Spéciaux, et leur expertise s’est largement étoffée ces derniers mois sur ces profils. Ne nous dites pas que c’est inassurable avant de nous laisser regarder.
Étudier mon dossier →Modalités de souscription
Tous les usages, tous les biens.
Nos partenaires assureurs couvrent une grande variété de programmes et de profils. Nous nous chargeons de comparer et de retenir la couverture la plus juste pour vous.
Tous les usages plaisance couverts
- Usage privé
- Location de particulier à particulier (option)
- Gestion locative chez un loueur (option)
- Co-navigation (équipiers et passagers contribuant aux frais de bord)
- Usage en résidence principale
- Navigation Europe (eaux intérieures incluses) et Caraïbes
Pour les usages professionnels (charter, navire à utilisation commerciale, entreprise) et les programmes transatlantiques, voir la section Risques Spéciaux.
Tous les types de biens
- Pas de limite de longueur (75 % des bateaux assurés font moins de 6 mètres)
- Pas de limite de puissance ni de motorisation (in et hors-bord, mono ou multi-moteurs)
- Bateaux construits après 1970 : RC, dommages-recours, frais de retirement ou multirisque
- Bateaux construits avant 1970 ou de valeur supérieure à 50 000 € : rapport d’expertise demandé pour cadrer la couverture
Nos offres d’assurance
Quatre niveaux de couverture.
De la responsabilité civile minimale exigée par la capitainerie à la formule premium tout-compris, choisissez le niveau qui correspond à votre bateau, à votre usage et à votre tranquillité d’esprit.
Responsabilité Civile
L’essentiel, sans superflu.
- Responsabilité civile : dommages aux tiers, frais de retirement, défense recours
- Académie nautique en ligne, formation 100 %
Littoral
Pour la navigation côtière protégée.
- Responsabilité civile complète
- Dommages au bateau : perte totale, vol total, dommage et vol partiel, vandalisme
- Frais divers : assistance, sauvetage, destruction de l’épave
- Académie nautique en ligne
Horizon
Le multirisque équilibré.
- Responsabilité civile complète
- Dommages au bateau : perte, vol, vandalisme
- Frais divers : assistance, sauvetage, destruction d’épave, honoraires d’expert
- Sécurité nautique : décès, invalidité, frais de recherche en mer
- Assistance standard
- Protection juridique standard
- Ski nautique
- Avarie moteur
- Académie nautique en ligne
Horizon Premium
L’exigence sur-mesure.
- Toutes les garanties Horizon
- Assistance Premium
- Protection juridique Premium
- Sécurité nautique étendue
- Avarie moteur étendue
L’assurance remorque et l’extension matériel de pêche et sports nautiques peuvent être ajoutées à toute formule.
Risques spéciaux
Yachts, transats, programmes sur mesure.
Pour les biens de valeur, les zones de navigation hors Europe et les usages spécifiques (location, charter, navire à utilisation commerciale, pêche), une équipe dédiée bâtit une solution adaptée à votre programme, y compris pour les Caraïbes et les autres zones tropicales.
Biens
- Bateaux à moteur, voiliers, yachts
Zones
- Transatlantiques, Caraïbes, reste du monde
Usages
- Privée, location avec ou sans skipper, charter, navire à utilisation commerciale, pêche
Couvertures
- De la responsabilité civile à la multirisque, pouvant inclure les tempêtes tropicales, ouragans et cyclones
Vous voulez changer d’assurance ?
Vous n’êtes pas prisonnier de votre contrat actuel, changer est possible.
C’est l’idée reçue la plus tenace en assurance plaisance. Beaucoup de plaisanciers pensent qu’ils doivent attendre l’échéance lointaine de leur contrat pour bouger. C’est faux. Trois voies légales permettent de résilier votre contrat actuel, et nous nous chargeons de toute la démarche pour vous, sans la moindre rupture de couverture.
Échéance annuelle
Résiliation possible chaque année, avec deux mois de préavis. Nous identifions votre date d’échéance et envoyons la lettre recommandée à votre place.
Avis d’échéance manquant
Si votre assureur ne vous a pas informé dans les délais, vous pouvez résilier à tout moment après l’échéance, sans pénalité. Nous le vérifions systématiquement.
Vente, déménagement, hausse
Vente du bateau, changement de situation, majoration unilatérale du tarif : autant de cas où la résiliation immédiate est de plein droit.
Comment nous rencontrer
Un rendez-vous, à votre convenance.
Le courtage de plaisance est un métier de proximité. Choisissez le format qui vous convient, le résultat reste le même : une couverture adaptée et un interlocuteur unique.
Au cabinet, à Bandol
1155 avenue dei Reganeu
Le Pergolèse, 83150 Bandol
Cabinet co-localisé avec Maître Marie-Caroline Pelegry, avocat.
À bord, sur votre bateau
Sur le port de Bandol ou autour. Nous nous déplaçons à votre embarcation, la meilleure manière de comprendre votre programme et votre usage réel.
Bateaux traditionnels
Comment assurer son pointu ?
Votre pointu n’est pas un bateau comme les autres : c’est un patrimoine qui flotte. Il se protège comme tel, pas avec un contrat standard acheté en trois clics.
À Bandol, Sanary-sur-Mer, Le Brusc, Six-Fours, Saint-Mandrier ou La Ciotat, les propriétaires de pointus provençaux et de barquettes entendent presque tous la même phrase : coque bois, dossier refusé. Le Cabinet OPEX Finance a repris le sujet à la racine auprès de ses partenaires assureurs. Voici, sans détour, ce qu’il faut savoir avant de demander un devis.
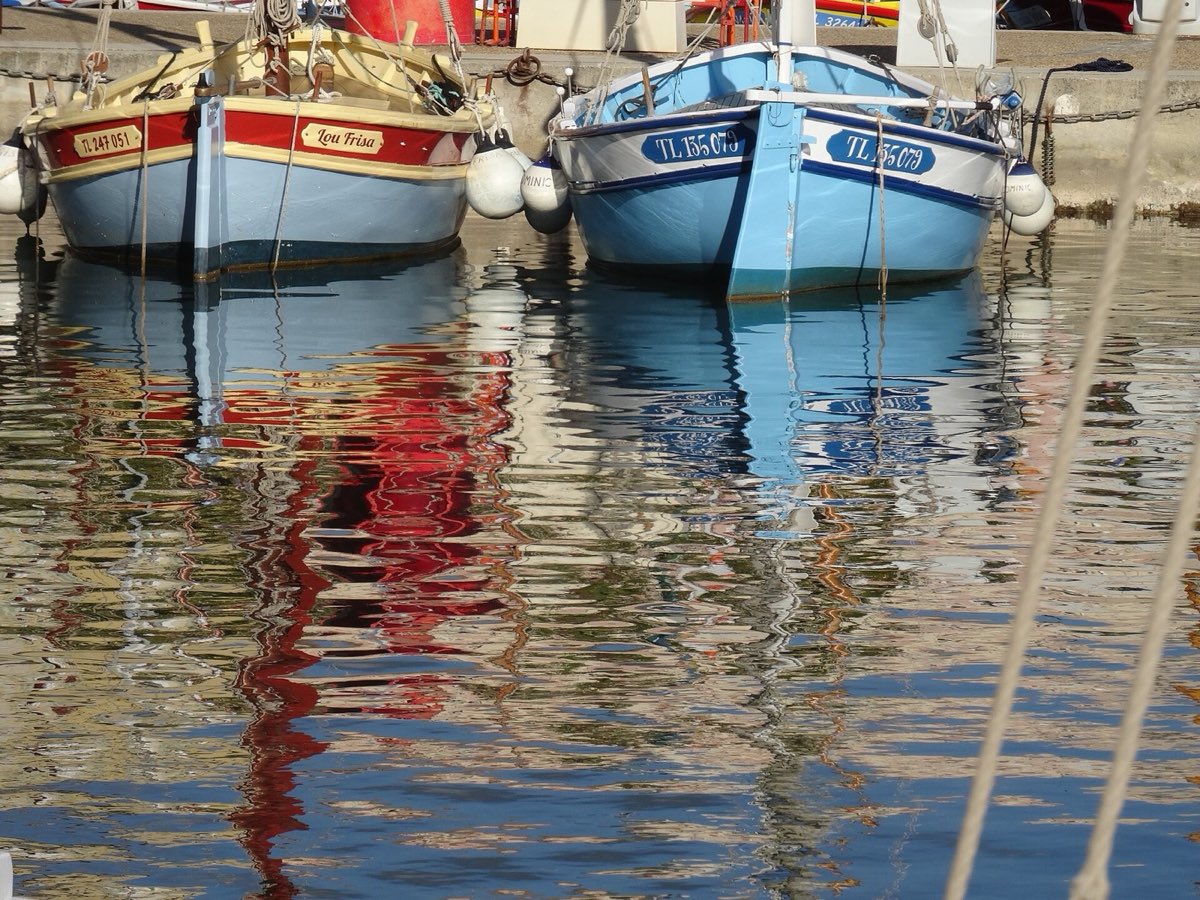
Photo Jeanne Menjoulet, CC BY 2.0.
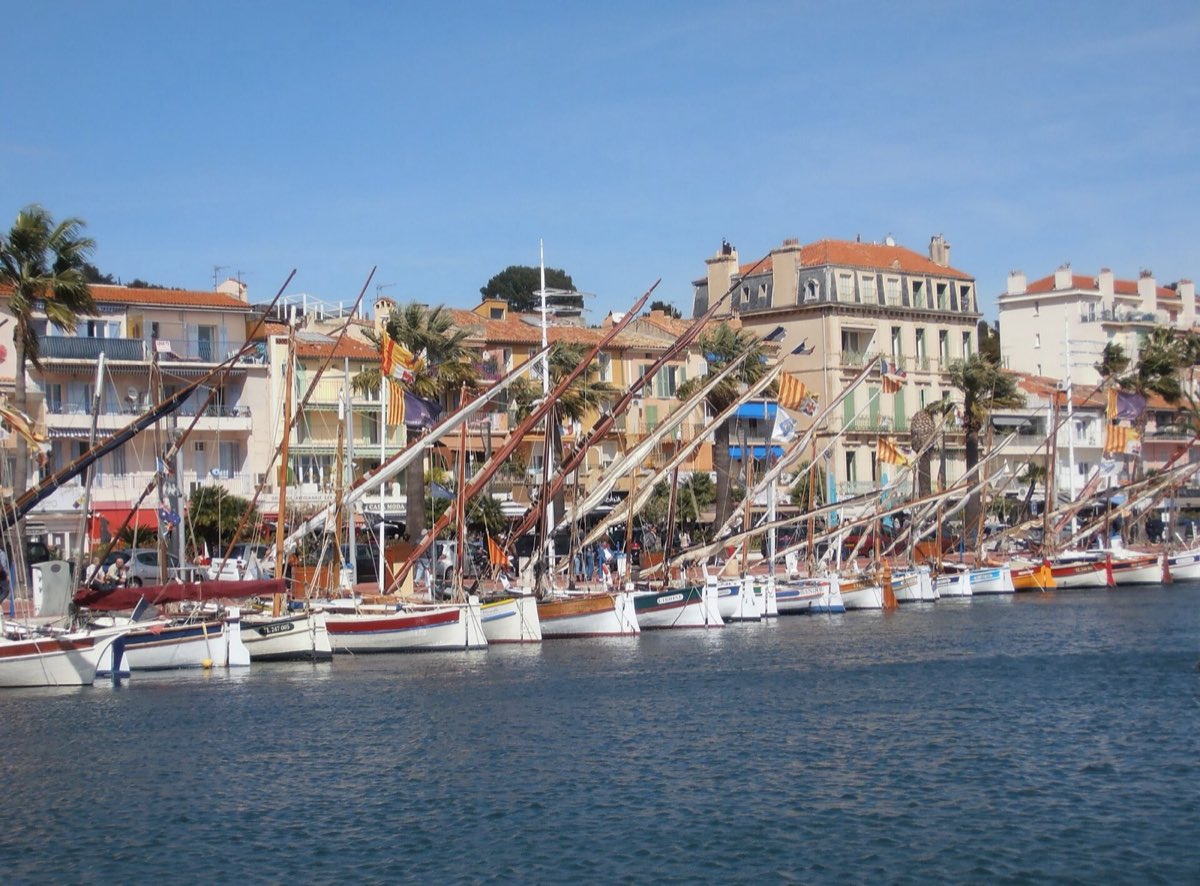
Photo Jeanne Menjoulet, CC BY 2.0.
Peut-on assurer un pointu en bois ?
+
Oui. Un pointu traditionnel à coque bois est assurable, en responsabilité civile seule comme en multirisque. L’idée répandue selon laquelle le bois serait un risque inassurable est fausse : c’est un risque qui s’étudie au cas par cas, bateau par bateau.
La condition tient en une phrase : le bateau doit être en bon état de navigabilité. Un pointu entretenu, qui navigue et dont la coque est saine, entre dans le cadre. Un bateau laissé à l’abandon, non.
Pourquoi les pointus sont-ils si souvent refusés ?
+
Parce que la plupart des contrats de plaisance sont tarifés automatiquement, à partir de grilles conçues pour des coques en polyester produites en série. Un bateau en bois de construction traditionnelle ne rentre dans aucune case de ces grilles : le formulaire en ligne s’arrête, et le plaisancier en conclut qu’il est inassurable.
Ces unités ne se traitent pas automatiquement, elles se présentent à un souscripteur, avec des photos et des pièces. C’est exactement le travail d’un courtier.
Responsabilité civile seule ou multirisque : que choisir pour un pointu ?
+
La responsabilité civile couvre les dommages que votre bateau cause aux autres : un autre bateau, un baigneur, un ponton, un ouvrage portuaire. C’est elle que la capitainerie exige pour vous attribuer ou renouveler une place de port. Elle ne demande pas d’expertise et constitue la solution la plus directe pour un pointu.
La multirisque ajoute les dommages subis par votre propre bateau : avarie, incendie, vol, naufrage, ainsi que les garanties de confort comme l’assistance et le remorquage. Elle suppose un rapport d’expertise récent.
Notre conseil : si votre pointu a une valeur modeste et sert à la promenade et à la pêche, la responsabilité civile bien calibrée suffit souvent. S’il a été restauré, s’il porte une motorisation récente ou s’il représente un investissement important, la multirisque se justifie pleinement.
L’assurance couvre-t-elle le renflouement et le retirement de l’épave ?
+
Oui, les frais de retirement et de destruction de l’épave sont inclus dans la garantie de responsabilité civile que nous proposons. Ce point est capital et presque toujours ignoré.
Si votre bateau coule à son poste d’amarrage, l’autorité portuaire se retourne vers vous pour faire enlever et détruire l’épave. La facture se compte en milliers d’euros et elle est à votre charge, que le bateau ait eu de la valeur ou non. C’est le premier risque financier réel d’un propriétaire de pointu, bien avant la perte du bateau lui-même.
Faut-il une expertise pour assurer un pointu en bois ?
+
En responsabilité civile seule : non. La copie des papiers du bateau et des photos récentes suffisent. Elles permettent au souscripteur de juger l’état général et la navigabilité.
En multirisque : oui, un rapport d’expertise de moins de six mois est exigé, et il doit être réalisé bateau à terre, afin que l’expert voie les œuvres vives, c’est-à-dire la partie immergée de la coque. Aucun expert n’est imposé, mais le rapport doit être détaillé, objectif et établir clairement l’état et la valeur du bateau.
Prévoyez donc le coût de la sortie d’eau et celui de l’expert : sur un pointu de valeur modeste, c’est souvent ce qui fait pencher vers la responsabilité civile.
Comment un pointu est-il indemnisé en cas de perte totale ?
+
En valeur vénale à dire d’expert, c’est-à-dire la valeur de marché du bateau au jour du sinistre, telle que l’expert l’établit. La vétusté éventuelle est également déterminée par l’expert missionné après l’avarie, et la franchise dépend de l’offre retenue.
Disons les choses franchement : sur un pointu entièrement refait, la valeur de marché est souvent inférieure à ce que le propriétaire y a consacré. Si votre priorité est d’être indemnisé à hauteur de votre investissement, dites-le nous dès le premier échange : la logique de valeur agréée, lorsqu’elle est accessible, relève d’une recherche spécifique que nous menons séparément.
Mon pointu est labellisé bateau d’intérêt patrimonial : est-ce un problème ?
+
C’est un point à signaler dès le départ. Les unités portant le label de bateau d’intérêt patrimonial sortent du cadre des contrats de plaisance courants et relèvent de solutions dédiées au patrimoine maritime, que nous étudions à part.
Ne le passez pas sous silence en espérant que cela passe : une déclaration incomplète à la souscription fragilise la garantie le jour du sinistre. Dites-le nous, nous orientons le dossier correctement.
Mon pointu a été refait par un charpentier de marine : est-ce un atout ?
+
Oui, et c’est même votre meilleur argument. Une coque reprise par un charpentier de marine, un bordé remplacé, un calfatage refait, une motorisation révisée : tout cela démontre un entretien suivi et déplace le dossier du registre du bateau ancien vers celui du bateau restauré.
Rassemblez les factures des chantiers, les photos avant et après, le nom du charpentier. Ces éléments ne sont pas obligatoires, mais ils pèsent au moment où le souscripteur se prononce.
Le remorquage et l’assistance en mer sont-ils couverts ?
+
Ces garanties sont positionnées sur les offres multirisques, pas sur la responsabilité civile seule. Il faut le savoir avant de choisir : un remorquage se facture couramment entre 400 et 800 € de l’heure, panne d’essence ou avarie de moteur comprises.
C’est l’arbitrage honnête à poser : la responsabilité civile protège les autres et votre place de port, la multirisque vous protège vous, votre bateau et votre sortie du dimanche.
Mon pointu est déjà assuré : ai-je intérêt à faire comparer ?
+
Oui, et pour deux raisons. La première est le prix : beaucoup de propriétaires de bateaux traditionnels, faute d’alternative, acceptent depuis des années un contrat qu’ils n’ont jamais remis en concurrence.
La seconde est le contenu réel de la garantie. Vérifiez trois lignes de votre contrat actuel : le retirement de l’épave est-il inclus, quelle est votre base d’indemnisation, quelle franchise s’applique. Transmettez-nous votre contrat et sa date d’échéance, nous vous dirons en toute franchise si vous avez intérêt à bouger ou à rester.
Quelles pièces faut-il pour obtenir un devis pour un pointu ?
+
Six pièces dans tous les cas, une septième si vous visez la multirisque. La liste détaillée figure juste en dessous. Elles se transmettent par courriel à plaisance@opex-finance.fr, ou de vive voix si vous préférez que nous les réunissions ensemble.
Les pièces à réunir, selon le niveau de garantie
Rien d’inutile : chaque pièce sert à présenter votre bateau au souscripteur.
Niveau 1
Responsabilité civile seule
Sans expertise. La garantie exigée par les capitaineries, retirement de l’épave inclus.
- Pièce d’identité du propriétaire
- Certificat d’enregistrement du bateau (acte de francisation ou carte de circulation)
- Valeur actuelle du bateau (acte de vente, facture ou estimation)
- Port d’attache
- Photos récentes : coque, pont, moteur, intérieur
- Nom de l’assureur actuel et date d’échéance du contrat en place
Niveau 2
Multirisque
Votre bateau est couvert à son tour : avarie, incendie, vol, naufrage, assistance et remorquage.
- Les six pièces du niveau 1
- Rapport d’expertise de moins de six mois, réalisé bateau à terre, détaillé et objectif, établissant l’état et la valeur du bateau
- Factures des travaux de restauration, si vous les avez
Vous réunissez vos pièces, nous présentons votre bateau au souscripteur et revenons vers vous avec une proposition chiffrée. Un doute sur une pièce ? Appelez le 06 10 32 14 84, nous faisons le tri avec vous.
Questions fréquentes
Tout ce que vous voulez savoir sur l’assurance plaisance.
Les réponses aux questions que les plaisanciers de Bandol et du littoral varois nous posent le plus souvent. Une question manquante ? Appelez-nous au 06 10 32 14 84.
L’assurance plaisance est-elle obligatoire en France ?
+
L’assurance bateau n’est pas obligatoire pour les particuliers en France. En revanche, toutes les capitaineries, y compris celle de Bandol, exigent une attestation de responsabilité civile en cours de validité pour attribuer ou renouveler une place de port, à l’année comme en escale.
Dans les faits, naviguer sans aucune couverture revient à exposer son patrimoine à des dommages potentiellement très lourds en cas de sinistre touchant un tiers (autre bateau, baigneur, infrastructure portuaire). C’est pourquoi nous recommandons systématiquement, au minimum, une responsabilité civile.
Combien coûte une assurance bateau en Méditerranée ?
+
Le tarif dépend de plusieurs facteurs objectifs : type et valeur assurée du bateau, motorisation, zone de navigation, expérience maritime du propriétaire, historique de sinistres, port d’attache et options souscrites.
À titre indicatif, la prime moyenne d’un contrat plaisance en France est proche de 700 € par an pour une multirisque sur un bateau de valeur moyenne, et démarre autour de 250 € par an pour une responsabilité civile seule sur un petit bateau ou un scooter des mers. Le tarif exact ne peut être donné qu’après devis personnalisé, appelez-nous, nous le calculons en cinq minutes.
Comment changer d’assurance plaisance sans attendre l’échéance ?
+
Beaucoup de plaisanciers pensent à tort être prisonniers de leur contrat actuel. C’est faux. Trois leviers permettent de résilier :
- À l’échéance annuelle, avec deux mois de préavis (article L.113-12 du Code des assurances).
- À tout moment après l’échéance si votre assureur ne vous a pas envoyé son avis dans les délais (article L.113-15-1, dit Loi Chatel).
- Immédiatement, en cas de vente du bateau, de changement de situation ou de hausse unilatérale de prime (article L.113-16).
Notre engagement « zéro paperasse » : vous nous transmettez votre contrat actuel, nous identifions la voie applicable, rédigeons et envoyons la lettre, activons votre nouvelle couverture sans rupture. Vous signez une fois.
Que couvre l’assurance multirisque pour un bateau ?
+
Au-delà de la responsabilité civile, une multirisque plaisance protège votre bateau, vos équipements et les personnes embarquées. Selon la formule retenue (Littoral, Horizon ou Horizon Premium), elle peut inclure :
- La perte totale et le vol total du bateau, l’indemnisation en valeur à neuf si le bateau a moins de cinq ans.
- Le vol partiel, la casse, le vandalisme, les dégâts liés aux évènements climatiques.
- Les frais d’assistance, de sauvetage, de destruction d’épave.
- La sécurité nautique : décès, invalidité, frais de recherche en mer.
- L’avarie moteur, étendue selon les formules.
- La protection juridique (dossiers administratifs, francisation, anneau, contrats de location).
Les options classiques permettent d’ajouter le ski nautique, la remorque, l’extension matériel de pêche et sports nautiques, ou encore la couverture pour un usage de location entre particuliers.
Faut-il assurer un scooter des mers ?
+
Pour les scooters des mers à selle (deux ou trois places), la responsabilité civile est vivement recommandée et exigée par toutes les capitaineries pour quitter le port. Elle est obligatoire pour les usages compétition et pour la location professionnelle.
Une formule multirisque permet d’ajouter la couverture des dommages au scooter (perte, vol, vandalisme), la couverture transport sur remorque et la sécurité nautique. À noter : nos partenaires assurent les scooters à selle, pas les jets à bras (stand-up jets).
Peut-on assurer un bateau utilisé en location entre particuliers ?
+
Oui, mais cela nécessite la souscription d’une option dédiée au moment du contrat. La location occasionnelle de particulier à particulier (via les plateformes type Click&Boat, Samboat, etc.) ainsi que la gestion locative chez un loueur professionnel peuvent être couvertes, à condition que cet usage soit déclaré.
Naviguer en mode locatif sans avoir prévenu son assureur expose à un refus de prise en charge en cas de sinistre. Si vous envisagez de louer votre bateau, parlons-en avant.
Quelle assurance pour une transatlantique ou un programme hors Europe ?
+
La zone de navigation par défaut couvre l’Europe (eaux intérieures incluses) et les Caraïbes. Pour les transatlantiques, les programmes hauturiers, les tours du monde ou les usages spécifiques (charter, navire à utilisation commerciale, pêche professionnelle), une équipe Risques Spéciaux dédiée, basée pour les Caraïbes au port du Marin en Martinique, bâtit une couverture sur mesure.
Les couvertures peuvent inclure les évènements tropicaux (tempêtes, ouragans, cyclones). Comptez sur un délai de cadrage plus long que pour un contrat standard, à anticiper plusieurs semaines avant le départ.
Faut-il un rapport d’expertise pour assurer son bateau ?
+
Oui dans deux cas : si la valeur assurée dépasse 50 000 € (quelle que soit l’année du bateau), ou si le bateau a été construit avant 1970. Pour les bateaux d’une valeur jusqu’à 15 000 €, le rapport d’expertise n’est pas demandé. Pour les valeurs intermédiaires, l’auto-évaluation est possible dans certains cas.
Si une expertise est nécessaire, nous vous orientons vers les experts maritimes du Var avec lesquels nous travaillons habituellement, et nous pilotons l’attente entre expertise et souscription définitive.
Quelle franchise pour une assurance bateau ?
+
La franchise dépend du contrat retenu. Particularité de notre partenaire APRIL Marine : la franchise dommage est dégressive de 25 % par année sans sinistre, et tombe à 0 € après quatre années sans sinistre. Mieux : ce bonus franchise est conservé en cas de changement de bateau dans la même année, un atout fidélisation rare sur le marché.
Que faire en cas de sinistre en mer ?
+
Trois réflexes simples : sécuriser les personnes en priorité, alerter le CROSS (canal 16 VHF ou 196 par téléphone) si la sécurité l’exige, et constituer dès que possible un constat (photos, témoignages, journal de bord). La déclaration de sinistre auprès de votre assureur doit ensuite intervenir dans les délais contractuels, généralement 5 jours ouvrés, 2 jours en cas de vol.
OPEX Plaisance vous accompagne sur la gestion du dossier, les expertises, la coordination chantier et le suivi de l’indemnisation. Vous gardez un seul interlocuteur, votre courtier.
OPEX Plaisance, pourquoi un courtier plutôt qu’un site en ligne ?
+
Parce qu’un courtier compare, conseille et défend. Un site de souscription directe vous oriente mécaniquement vers le contrat de l’assureur qui l’édite. Un courtier indépendant compare plusieurs partenaires, vous explique les différences réelles, formalise par écrit son devoir de conseil et reste votre interlocuteur le jour où un sinistre arrive, sur le port, pas à 800 km.
OPEX Plaisance est implanté à Bandol, immatriculé à l’ORIAS sous le numéro 25002526 (COBSP / COA), soumis au contrôle de l’ACPR.
Offre en financement
Acheter votre bateau, dans les meilleures conditions.
Au-delà de l’assurance, nous comparons aussi pour vous les solutions de financement adaptées à votre projet : bateau neuf, occasion, jet, moteur, accastillage. Deux mécaniques, un même objectif : vous laisser profiter de la mer sans contrainte de trésorerie.
LOA, Location avec option d’achat
Le client est locataire pendant la durée du financement et devient propriétaire après le prélèvement de l’option d’achat.
Cela concerne : les bateaux neufs ou récents et les jets neufs de plus de 5,50 m, vendus par un professionnel de la plaisance.
- Transmission du financement lors de la revente du bateau
- Financement modulable, l’option d’achat peut être relevée à 10 % pour diminuer les loyers
- Taux négociés
Crédit plaisance
Mode de financement classique : le client achète son bateau à crédit, mensualités auprès d’une banque. Il est propriétaire dès le premier jour.
Cela concerne : bateaux d’occasion (à partir de 2005), bateaux neufs, jets, moteurs, remorques, accastillage. Vendu et facturé par un professionnel de la plaisance, résident français.
- Taux de crédit négociés
- Frais de remboursement anticipé faibles : 0 % jusqu’à 10 000 €, 1 % au-delà
- Remboursement anticipé partiel ou total possible